|
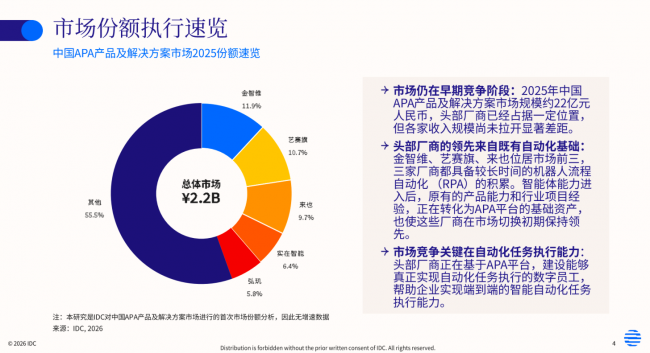
一家企业原本有一套报销自动化流程:OCR读取发票,RPA登录财务系统,核对金额后录入数据。后来,厂商又接入大模型,让员工可以用自然语言发起任务。产品介绍随即多了一个新名字:财务智能体。 它算智能体吗? 答案是,有些算,多数还算不上。 今天市场上被称为“智能体”的产品,技术差异可能很大。有的已经能够理解目标、拆解任务、调用多个系统,并根据执行结果调整下一步;有的只是在原有RPA流程前面增加一个对话框,后台依然按照固定脚本运行。 两者都使用了AI,也都能替人做事,但工作的方式并不相同。 RPA接入AI之后,离智能体还有多远? 传统RPA处理的是一套写好的操作步骤。 开发人员提前规定登录哪个系统、点击什么按钮、读取哪个字段,软件机器人再按照脚本重复执行。只要界面、数据格式和业务规则没有变化,这套方式相当可靠。 AI进入流程后,RPA能够处理更多类型的材料。OCR读取票据,自然语言处理识别合同条款,机器学习模型判断风险,大模型则负责生成摘要或回复。这就是过去几年常见的RPA+AI。 在这套架构中,AI通常负责某个环节,流程仍由人提前画好。系统知道怎样识别一张发票,却不会临时决定是否补充查询采购订单;它可以判断合同里有没有违约条款,却未必知道发现问题后应该通知谁、调取什么材料。 智能体多了一层自主组织任务的能力。 用户给出的是目标,例如“完成本月银企对账并整理异常项”。智能体需要理解这句话,决定先获取哪些数据、调用哪些工具、怎样核对结果。如果部分流水无法匹配,它还要判断是重新查询、补充材料,还是交给财务人员处理。 RPA+AI只是一个宽泛的技术组合。AI开始参与任务理解、路径选择和动态调整之后,系统才具有比较明确的智能体特征。把固定流程包装成对话形式,交互确实方便了,但对话框本身不能证明后台有一个智能体。 是不是智能体,业务流程说了算 处理一张字段完整、格式标准的发票时,RPA+AI和智能体都能完成识别、校验与录入。它们在演示里看上去差别不大,真实业务里的异常才会把能力差距暴露出来:发票号码无法识别、合同金额与订单不一致、审批人已经调岗,或者业务系统突然调整了页面。 固定流程遇到这些情况,通常会停止运行或按照预设规则转人工。智能体则可以结合上下文分析原因,尝试调用其他工具,或者重新安排执行顺序。 这并不意味着企业可以让智能体在所有系统中自由行动。付款、开户、审批、客户信息修改等操作都带有明确责任。企业不会因为模型会推理,就把所有权限一次性交给它。可用的企业智能体需要知道哪些任务可以自行处理,哪些操作必须等待确认,失败后又该怎样暂停和回退。 因此,产品是不是智能体,最终要放回业务流程中判断。用户交给它的是完整步骤还是业务目标,它能否临时选择知识、工具和流程,遇到异常后能否调整方案,每一步操作又能否被记录和接管,这些都比产品名称更有辨识度。 到了执行环节,RPA仍然是更稳妥的选择 智能体越接近真实业务,越需要稳定的执行工具。 大模型擅长处理模糊信息。它可以理解邮件、合同和自然语言需求,也可以在多个方案中作出选择。但它的输出具有概率性,同样的问题不一定每次都得到完全一致的答案。 企业系统里的录入、下载、查询和校验,要求则完全不同。金额不能写错,账号不能点错,任务过程还要留下记录。这些操作依然适合交给RPA、API、工作流和规则引擎。 目前较常见的分工是:智能体理解任务和处理变化,RPA完成已经确认的操作。UiPath对Agentic Automation的描述也采用了类似逻辑,智能体负责推理和适应,机器人承担结构化、可重复的系统交互。 这一组合正在被称为APA,即Agentic Process Automation,智能体流程自动化。 APA不要求企业拆掉原有RPA系统。企业已经建设的自动化流程可以继续保留,再被封装成智能体能够调用的工具。原本需要员工逐个启动的流程,开始由智能体根据任务需要进行组织。 金智维K-APA智能流程自动化平台采用生成与执行分离的方式。大模型可以根据自然语言、业务文档或操作示范辅助构建流程,完成测试后,再由RPA脚本和业务规则执行。模型参与理解与设计,频繁运行的任务不必每次重新推理。 这种做法没有追求让AI接管所有环节。它保留了智能体处理变化的空间,也让明确的操作继续按照经过验证的流程运行,更接近企业对灵活性和稳定性的双重要求。 市场越热,越要提防“Agent Washing” 智能体流程自动化的需求仍会增加。 企业已经拥有大量ERP、CRM、财务、办公和行业系统,新的智能体很少能够绕过这些系统单独工作。只要AI需要真正执行任务,系统连接、流程调度、权限管理和操作留痕就会成为必需品。RPA积累的连接和执行能力,因此有机会成为企业智能体的基础设施。 IDC数据显示,2024年中国RPA+AI解决方案市场规模为31.5亿元,同比增长27.4%。到2026年,IDC又首次将APA作为独立市场进行追踪。公开披露的信息显示,2025年中国APA产品及解决方案市场规模约21.5亿元,金智维以11.9%的整体市场份额位列第一。 这两组数字的统计范围不同,不能直接计算增减,但市场名称的变化已经说明,企业自动化的竞争重点正在调整。厂商过去主要销售机器人和流程开发能力,现在还需要回答智能体如何规划、如何调用旧流程,以及谁来管理它。 Gartner预计,到2026年底,40%的企业应用将集成任务特定型AI智能体,而2025年这一比例尚不足5%。这意味着越来越多企业软件会加入智能体入口。
| 

 |Archiver|CAD开发者社区
( 苏ICP备2022047690号-1 苏公网安备32011402011833)


 发表于